

Frénésie du centime épargné : psychologie de la chasse au bon plan
Vous avez déjà ouvert 4 onglets pour comparer deux codes promo qui font 2 € d’écart, en changeant deux fois de navigateur avec un VPN pour tester si un nouveau code apparaît. Vous avez peut-être même abandonné un panier parce que la livraison n’était pas offerte, pour le reprendre 10 minutes plus tard avec un code trouvé sur un forum. La satisfaction. Pendant ce temps, il y a fort à parier qu’un virement de 50 € vers votre épargne, lui, n’a pas été fait depuis des mois.
EN BREF
Traquer un code promo pour 3 € d’écart active les mécanismes d’aversion à la perte, du plaisir de faire une affaire, le tout avec une logique proche du jeu.
Cette chasse n’a rien d’une lubie moderne. La France encadre les soldes depuis une loi de 1906 et le tout premier coupon de réduction de l’histoire remonte à 1887.
64 % des Français recherchent activement des promotions.
On ne parle pas forcément de logique ici. Personne ne calcule sérieusement que 20 minutes de recherches pour économiser quelques euros valent le coup, ramenées en heure travaillée. Et pourtant, on le fait, presque tout le monde le fait et on recommence la semaine suivante.
On ne va pas se cacher derrière notre clavier : nous aussi, chez Cagnup, on compare des codes promo avant de commander à manger. Même en écrivant sur l’épargne à longueur de journée, personne n’y échappe. Alors, plutôt que de se sentir un peu absurde, on a préféré comprendre ce qui se joue vraiment dans ce réflexe. Ce qu’on y a trouvé dépasse largement le simple “on aime faire des économies”.
Pourquoi votre cerveau adore la réduction
La peur de perdre, plus forte que l’envie d’obtenir
En 1979, les psychologues Daniel Kahneman et Amos Tversky publient la théorie des perspectives (Prospect Theory), qui leur vaudra plus tard le prix Nobel d’économie, rien que ça. Leur constat, vérifié depuis dans des dizaines d’expériences : face à un montant identique, la perspective de perdre pèse psychologiquement environ deux fois plus lourd que la perspective d’obtenir quelque chose d’équivalent. C’est ce qu’on appelle l’aversion à la perte.
Concrètement, louper une réduction de 20 % n’est pas vécu comme une simple occasion manquée, mais comme une petite perte bien réelle, presque comme si l’argent avait déjà été à vous avant de vous filer entre les doigts.
C’est précisément pour ça qu’un compte à rebours “plus que 2h pour profiter de l’offre” fonctionne aussi bien sur nous. Il ne vend pas un produit, mais agite la menace d’une perte imminente. C’est le fameux FOMO, pour Fear Of Missing Out. Une technique marketing bien huilée qui fonctionne. Résultat, la décision d’achat devient un réflexe d’évitement et non un choix réfléchi.
Le vrai prix, c’est le sentiment d’avoir bien joué
Autre nom incontournable du sujet : Richard Thaler, également prix Nobel, qui a théorisé la “comptabilité mentale” (Mental Accounting, 1985). Son exemple, resté célèbre dans la littérature en économie comportementale, met en scène un couple sur une plage qui a soif.
« Payer un soda 3 € acheté dans une petite épicerie ne choque personne. Payer le même soda 6 € dans un hôtel de luxe voisin, si. Alors que la boisson, la chaleur et la soif sont rigoureusement identiques. »
Thaler appelle ça l’utilité de transaction : on n’achète pas seulement un produit, on achète aussi le sentiment d’avoir fait une bonne affaire, indépendamment de ce que cette affaire représente vraiment sur le budget global. C’est exactement ce qui se joue quand on compare frénétiquement deux prix pour un écart de 2 €. Le montant réel économisé compte moins que la sensation d’avoir gagné face au prix affiché.
Le shoot, avant même d’avoir payé
Parlons un peu de neurosciences maintenant. Non, non, restez, c’est intéressant. Les travaux du chercheur Brian Knutson et de son équipe (Stanford), publiés en 2011 dans le Journal of Neuroscience, montrent que l’anticipation d’un gain financier active le noyau accumbens, une zone cérébrale directement liée au circuit de la récompense. La même zone sollicitée par d’autres sources de plaisir immédiat.
Autrement dit, la décharge de plaisir arrive avant même de valider le panier, au moment précis où on voit apparaître le prix barré et le nouveau prix, plus bas. La chasse au bon plan procure une sensation en elle-même, indépendamment de l’économie réellement réalisée à l’arrivée.
Le pouvoir d’un chiffre qui baisse
Une étude de terrain des chercheurs Eric Anderson et Duncan Simestrer (Quantitative Marketing and Economics, 2003), menée directement sur les ventes réelles d’un catalogue de vêtements par correspondance, a testé un même article à 3 prix différents : 34 $, 39 $ et 44 $.
Résultat contre-intuitif : c’est le prix intermédiaire (39 $) qui s’est le mieux vendu. On ne réagit donc pas tant au montant réel qu’au signal envoyé par le prix lui-même.
Cette logique explique aussi pourquoi on vérifie si rarement le prix de départ d’une réduction barrée. Un -30 % sur un prix artificiellement gonflé la veille reste, psychologiquement, tout aussi satisfaisant qu’un -30 % honnête. Le cerveau réagit au pourcentage affiché, beaucoup plus qu’au calcul réel.
Le jeu qui ne dit pas son nom
Il nous manque un dernier morceau pour comprendre le mot “frénésie”. Un dernier nom, promis : le psychologue B.F. Skinner, dans ses travaux sur le conditionnement opérant (Science and Human Behavior, 1953), a montré que le renforcement le plus puissant pour ancrer un comportement n’est pas la récompense systématique, mais la récompense imprévisible. C’est le fameux “renforcement à ratio variable”. Mais si, vous connaissez. C’est le mécanisme des machines à sous. On ne sait jamais quand la récompense va tomber, alors on continue d’essayer.
Une bonne affaire ne surgit jamais au moment où on l’attend. Elle apparaît de façon imprévisible, une fois sur dix recherches, parfois une fois sur cinquante. C’est justement cette irrégularité qui rend le réflexe difficile à lâcher : chaque nouvelle recherche de code promo porte, quelque part, l’espoir diffus du bon plan exceptionnel, celui qu’on ne veut surtout pas rater.
On récapitule :
Aversion à la perte : louper une réduction fait plus mal qu’obtenir un gain équivalent ne fait plaisir.
Utilité de transaction : on achète le sentiment d’avoir fait une affaire, pas seulement le produit.
Anticipation de la récompense : le plaisir arrive avant même l’achat, au moment de voir le prix baisser.
Prix psychologique : on réagit au signal du prix affiché, pas au calcul réel.
Renforcement variable : l’imprévisibilité de la bonne affaire rend la recherche difficile à arrêter.
Un réflexe vieux de plus d’un siècle
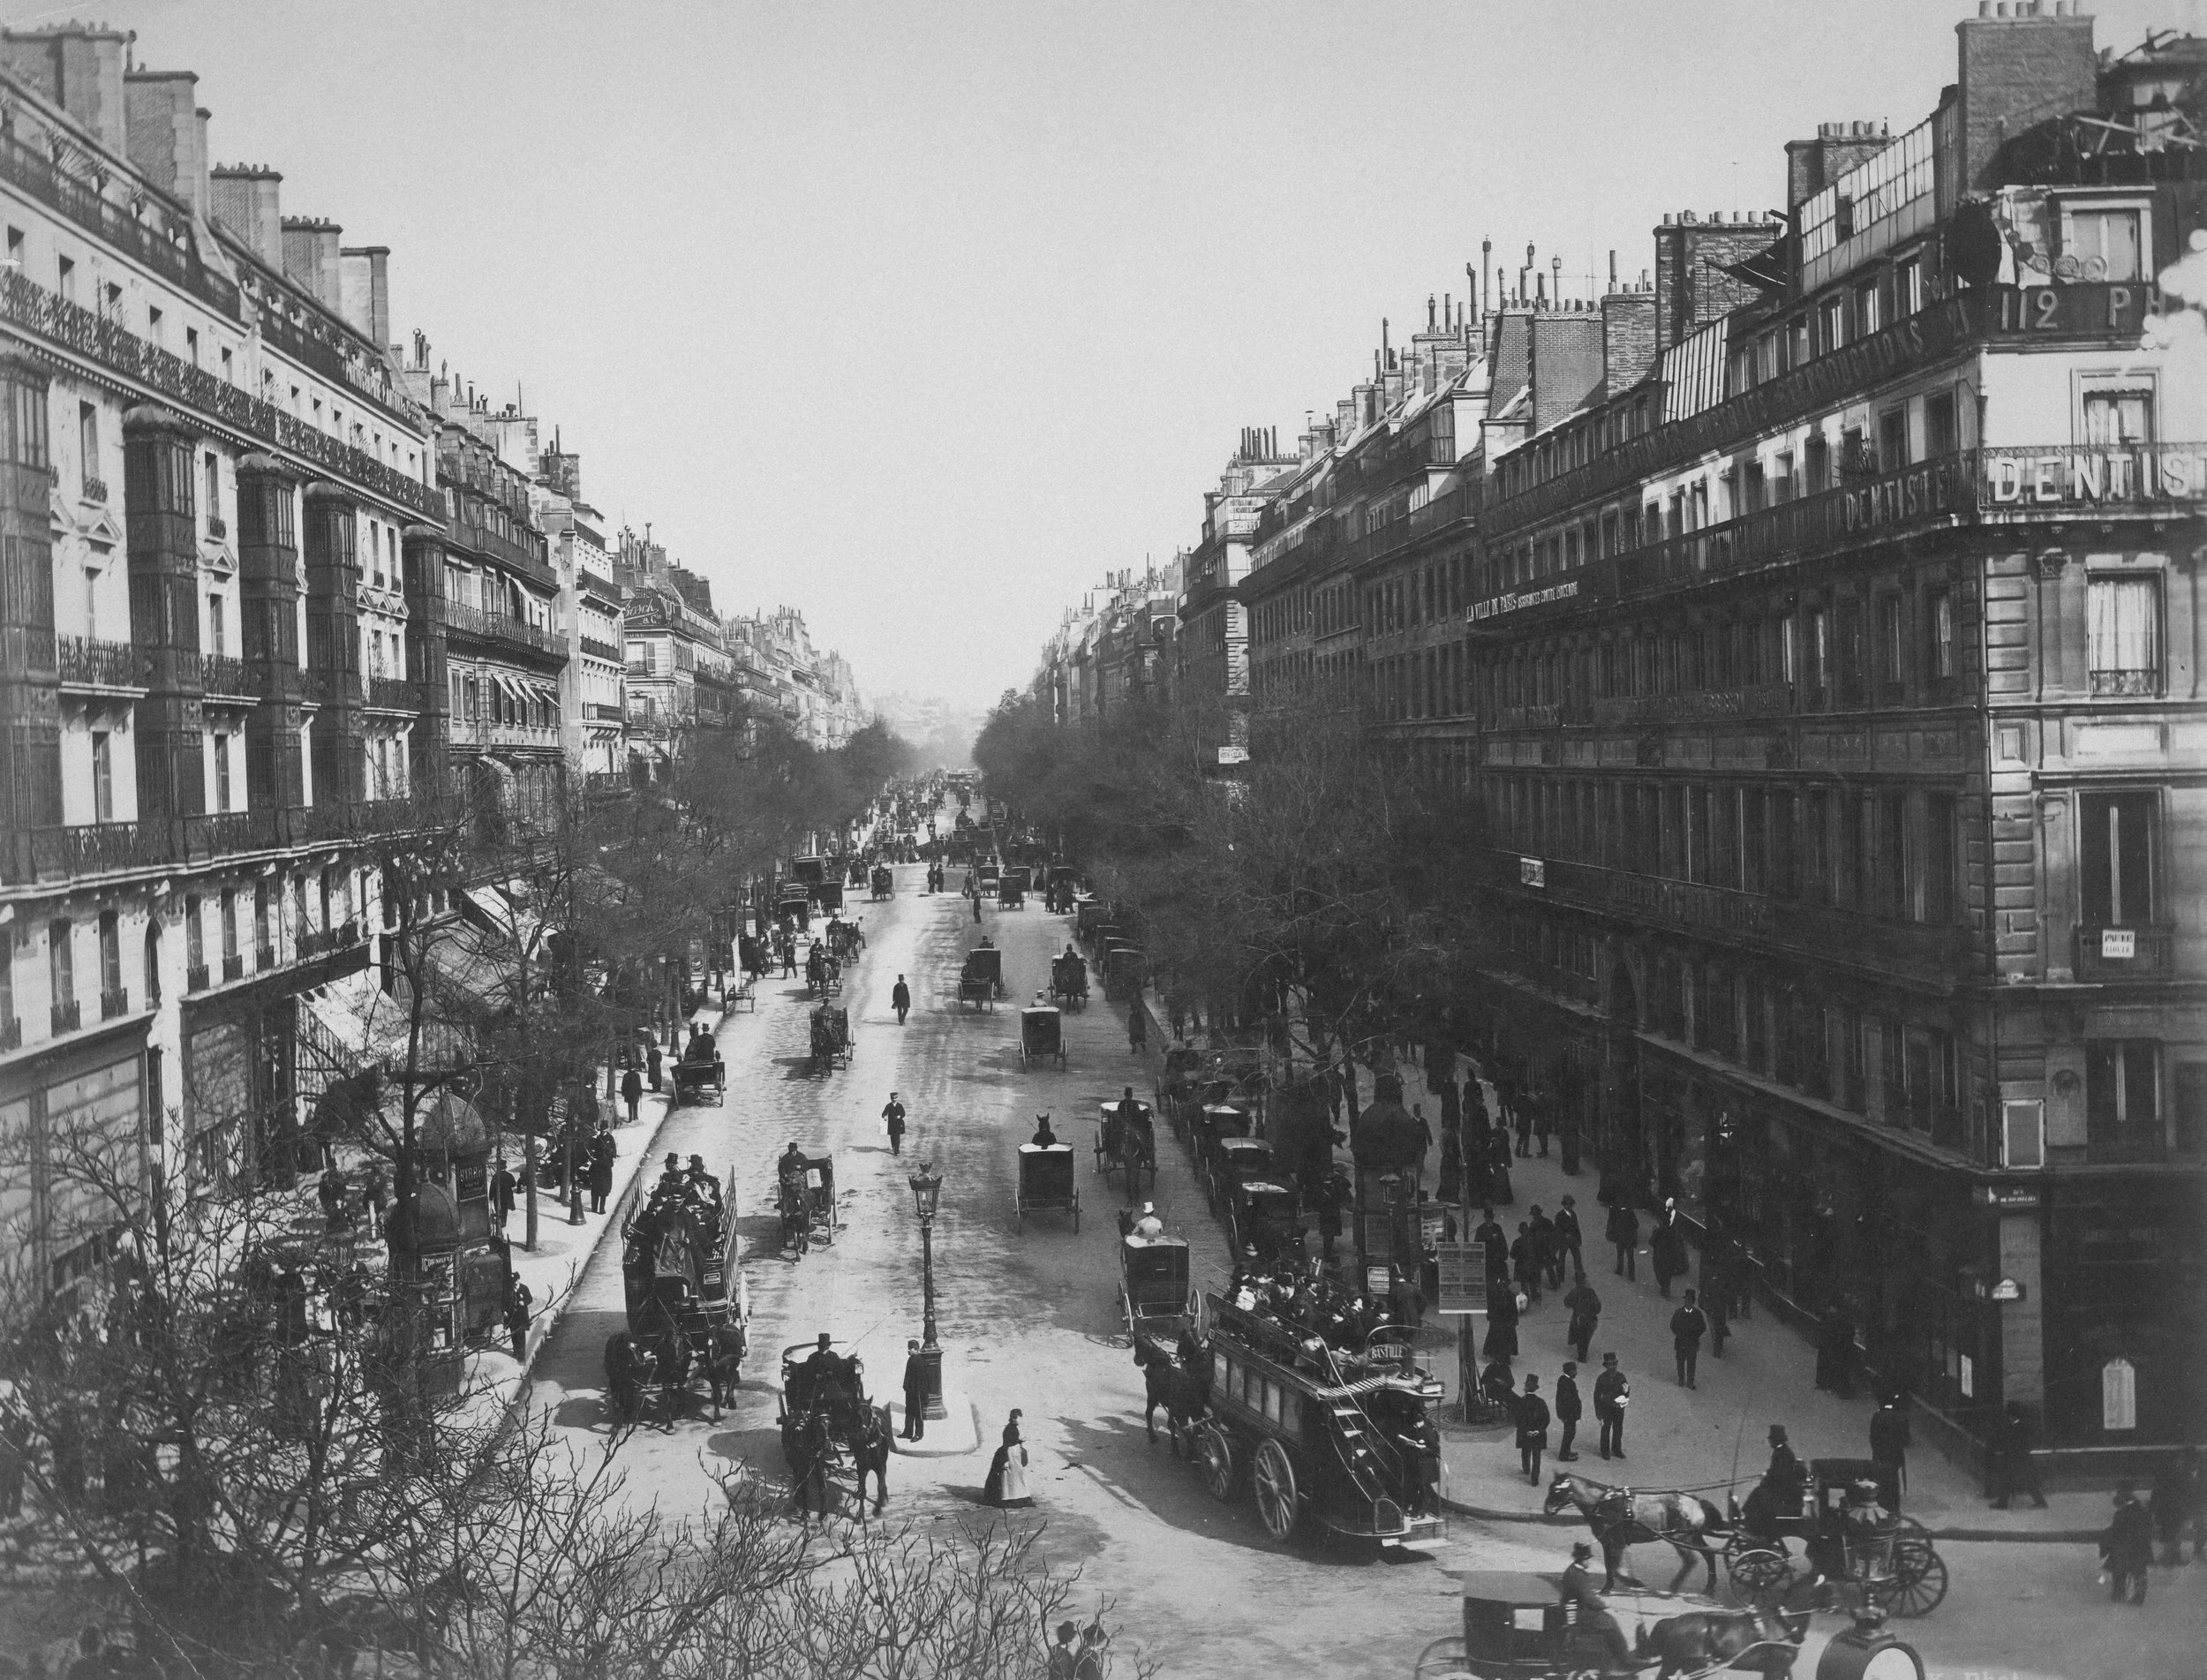
Avant les sites de bons plans ou les applications de cashback, il y avait déjà des consommateurs en recherche de bons plans. La France encadre légalement les soldes depuis la loi du 30 décembre 1906 sur les ventes au déballage, qui complétait déjà une loi antérieure de 1841.
Cette première loi imposait une autorisation du maire et limitait ces ventes à deux fois par an, la même logique de rareté organisée qu’on retrouve aujourd’hui dans un compte à rebours de vente flash.
Encore plus tôt, dans la France du XIXe siècle, le romancier Émile Zola décrit déjà dans Au bonheur des Dames (1883) la naissance des grands magasins parisiens et leur art de fabriquer l’envie d’achat par des occasions savamment mises en scène, des articles d’appel volontairement bradés pour faire entrer la foule. La mécanique commerciale de la réduction spectacle n’a donc rien d’une invention numérique, elle a plus de 140 ans.
Le tout premier coupon de réduction de l’histoire, lui, remonte à 1887 aux États-Unis : Asa Candler, propriétaire de Coca-Cola, distribue à Atlanta des bons manuscrits donnant droit à un verre gratuit, envoyés par courrier ou glissés dans des magazines. Entre 1894 et 1913, on estime qu’un Américain sur neuf en a profité au moins une fois. La chasse au bon plan est littéralement contemporaine de la naissance de la société de consommation moderne.
Mais il y a aussi une couche plus intime, plus familiale. Plusieurs générations en France ont grandi avec le souvenir, direct ou transmis, du rationnement et de la débrouille de l’après-guerre. Une période où économiser le centime n’était pas une contrainte honteuse mais une compétence dont on était fier, presque un jeu de survie. Max Weber, sociologue et économiste, allait plus loin en associant la frugalité à une véritable vertu morale.
Quelques dates à ressortir pour briller à la machine à café :
1841 : première loi française encadrant les ventes commerciales.
1883 : dans Au Bonheur des Dames, Émile Zola décrit la naissance des grands magasins parisiens.
1887 : aux États-Unis, Asa Candler, propriétaire de Coca-Cola, distribue les premiers coupons de réduction de l'histoire.
1905 : le sociologue Max Weber, dans L'Éthique protestante et l'esprit du capitalisme, associe la frugalité à une véritable vertu morale.
30 décembre 1906 : la France encadre légalement les soldes, avec autorisation du maire et limite à deux fois par an, la même logique de rareté organisée qu'un compte à rebours de vente flash aujourd'hui.
Ce que ça dit des Français aujourd’hui
Ce réflexe de la recherche du bon plan est aujourd’hui plus massif et mesuré. Selon OpinionWay, en 2025, 64 % des Français recherchent activement des promotions, avec un intérêt marqué selon les rayons :
86 % en alimentaire
88 % en bricolage
La recherche de bons plans n’est donc pas un comportement marginal, c’est devenu un réflexe très largement partagé.
Ce réflexe n’est pas un problème de manque d'épargne. Selon l’Insee, 84,3 % des ménages français détiennent déjà au moins un livret d’épargne réglementé, un taux stable depuis 1998 (83,5 % à l’époque). La Banque de France confirme la tendance dans son rapport 2025 sur l’épargne réglementée : le Livret A est détenu par 83 % des Français à fin 2025, pour un encours réglementé proche de 950 milliards d’euros.
Autrement dit, la France est un pays de traqueurs de bons plans ET un pays d’épargnants, presque tout le monde coche les deux cases. Mais ce sont deux réflexes qui ne se parlent pas. L’énergie, la vigilance et le temps mis à traquer des micro-réductions ne rejoignent presque jamais cette épargne déjà existante. Elle se solde le plus souvent en re-consommation immédiate : l’économie faite sur un article sert, quelques clics plus tard, à en acheter un autre.
Et ça, on le voit très clairement dans les mots que les gens emploient eux-mêmes pour décrire ce réflexe. Sur l’App Store, une utilisatrice de Cagnup titre carrément son avis avec “Pratique, réflexe à prendre.” et poursuit dans son avis :
« Concept intéressant, habitude à prendre mais la cagnotte peut vite monter, pour des dépenses au quotidien ou même des extras c’est vraiment pas mal. »
Le mot est lâché de lui-même, sans qu’on l’ait suggéré : réflexe, habitude. Un autre utilisateur Cagnup raconte, lui, une vraie bascule :
« Moi qui n’ai jamais vraiment mis le nez dans les sujets d’épargne et qui me disais que ce n’était pas pour moi, là c’est une façon géniale de mettre un peu de côté juste en gagnant de l’argent sur mes dépenses classiques. »
Le même réflexe apparaît, indépendamment de toute marque, dans un thread du forum Reddit r/AskFrance consacré aux vrais moyens d’arrondir les fins de mois. Un membre y décrit vérifier systématiquement le cashback disponible avant chaque achat.
Et si on retournait le réflexe plutôt que de le combattre
Ce même thread Reddit porte un titre qui vaut la peine d’être cité en entier : Quels sont vos vrais bons plans pour arrondir les fins de mois (pas les applis à centimes).
La parenthèse n’est pas un détail, c’est presque une mise en garde. Beaucoup de Français ont déjà essayé une application qui promet des centimes pour trois publicités regardées et beaucoup en sont revenus déçus. On comprend cette méfiance, et on pense qu’elle est largement légitime.
C’est justement là, le point de bascule. On ne va pas vous dire d’arrêter de comparer les prix, ni culpabiliser ce plaisir de la bonne affaire (après tout, on vient de passer un article entier à montrer à quel point il est ancré dans le cerveau comme dans l’histoire. Il ne va pas disparaître sur un coup de volonté. En revanche, on peut changer sa destination, et surtout viser des montants qui comptent vraiment, pas des centimes.
C’est toute la différence entre le cashback classique et ce que propose Cagnup. Un cashback classique vous rembourse une partie de votre achat pour que vous puissiez dépenser ailleurs. La boucle observée plus haut se referme sur elle-même, l’énergie de la chasse nourrit encore et toujours la consommation.
Avec Cagnup, chaque achat effectué via une enseigne partenaire (plus de 250 au catalogue, du quotidien avec l’alimentaire et la mode aux dépenses plus rares avec les loisirs, les voyages, etc.) transforme un pourcentage de cagnottage en avantage qui s’accumule dans une cagnotte. Une fois le seuil des 50 € atteint, ce montant alimente directement une épargne réelle, une assurance vie ou un Plan d'Épargne Retraite Garance et non un nouveau bon d’achat à dépenser le mois suivant.
Une dernière chose que ce détour par les forums nous a appris (et pas des moindres) : le sujet de la charge mentale. Automatiser permet de se libérer l’esprit, d’après certains utilisateurs Reddit. Le réflexe de chasser aux bons plans demande de l’attention en continu, sans relâche. Une épargne qui se construit sans qu’on ait besoin d’y penser, elle, ne demande plus rien du tout.
Cette automatisation, Cagnup vous la propose désormais : pour cagnotter directement depuis les achats effectués avec votre carte bancaire dans nos enseignes partenaires. Plus besoin de passer par un bon d’achat, votre cagnotte s’adapte à vos habitudes de consommation.
Comment démarrer ?
Pas besoin de changer une seule habitude d’achat pour commencer :
Téléchargez l’application Cagnup.
Créez-vous un compte.
Repérez, parmi les 250 enseignes partenaires, celles que vous utilisez déjà régulièrement.
Passez par Cagnup pour votre prochain achat chez cette enseigne avec trois moyens différents
Laissez la cagnotte monter jusqu’à 50 € et basculez ensuite vers une épargne réelle, assurance vie ou PER, sans autre action de votre part.
Aujourd’hui, vous pouvez cagnotter avec Cagnup via 3 moyens :
Acheter des bons d’achats dans l’application et payer avec en magasin ou en ligne.
Activer le cashback automatique en ligne pour effectuer vos achats sur les sites de nos enseignes partenaires.
Cagnotter simplement avec cashback automatique en carte bleue lorsque vous dépensez en physique chez nos partenaires.
En attendant, la chasse au bon plan continuera, avec ou sans nous. Autant qu’elle serve, pour une fois, votre épargne plutôt que votre prochain caprice.
Sources
Kahneman, D. & Tversky, A. (1979), Prospect Theory: An Analysis of Decision under Risk, Econometrica.
Thaler, R. (1985), Mental Accounting and Consumer Choice, Marketing Science.
Knutson, B., Adams, C.M., Fong, G.W. & Hommer, D. (2001), Anticipation of Increasing Monetary Reward Selectively Recruits Nucleus Accumbens, Journal of Neuroscience, 21:RC159.
Anderson, E. & Simester, D. (2003), Effects of $9 Price Endings on Retail Sales, Quantitative Marketing and Economics.
Skinner, B.F. (1953), Science and Human Behavior (schémas de renforcement, conditionnement opérant).
Légifrance, Loi du 30 décembre 1906 sur les ventes au déballage.
Bonial x OpinionWay, communiqué de presse « Les Français et la consommation », 13 juin 2025.
Insee, enquête Histoire de vie et Patrimoine 2020-2021, Taux de détention de patrimoine.
Banque de France, Rapport sur l'épargne réglementée 2025.
Avis clients publics, App Store Cagnup (« Cagnup – Dépenser et épargner »), captures transmises par l'équipe Cagnup, 18/09/2026.
Commentaires publics, r/AskFrance, fil « Quels sont vos vrais bons plans pour arrondir les fins de mois (pas les applis à centimes) », 26/08/2025, reddit.com/r/AskFrance/comments/1n0fgvq/.